🧾 เลิกจ้างแล้วจ่ายค่าชดเชย ต้องใส่ในสลิปเงินเดือนไหม ใช้ชื่อรายการอะไรดี?
คำตอบสั้น: ใส่ในสลิปงวดสุดท้ายได้ครับ แต่ต้องแยกเป็นรายการของตัวเอง ชื่อ “ค่าชดเชยตามกฎหมาย (มาตรา 118)” ห้ามรวมกับเงินเดือน โบนัส หรือ “เงินพิเศษ” เพราะค่าชดเชยไม่ใช่ค่าจ้าง ทั้งภาษีและประกันสังคมคิดต่างกัน
ทางที่รัดกุมที่สุดคือทำ 2 ชั้น: สลิปงวดสุดท้ายแยกหมวด “เงินจากการเลิกจ้าง” ไว้ชัด และมีใบสรุปเงินเมื่อสิ้นสุดการจ้างที่ลูกจ้างลงชื่อรับ ระบุทีละประเภทเงินพร้อมมาตรากฎหมายครับ
คำถามนี้มาจาก HR ที่ต้องปิดงวดให้พนักงานที่ถูกเลิกจ้าง แล้วไม่แน่ใจว่าค่าชดเชยควรอยู่บนสลิปเดียวกับเงินเดือน หรือต้องแยกเอกสาร ประเด็นนี้ดูเหมือนเรื่องรูปแบบเอกสาร แต่ถ้าตั้งชื่อรายการผิดหรือรวมยอดเป็นก้อนเดียว อาจกลายเป็นข้อพิพาทว่า “จ่ายค่าชดเชยครบแล้วหรือยัง” และกระทบการหักภาษีกับประกันสังคมด้วย
⚖️ กรณีศึกษา: ระบุแยกรายการแล้ว แต่ศาลยังให้จ่ายเพิ่ม
คำพิพากษาศาลฎีกาที่ 6950/2541 เป็นตัวอย่างที่ตรงกับคำถามนี้มาก เพราะศาลดูทั้ง “ชื่อรายการ” และ “ที่มาของเงิน” ประกอบกัน
| ประเด็น | รายละเอียด |
|---|---|
| ข้อเท็จจริง | นายจ้างเลิกจ้างผู้จัดการอายุงานกว่า 29 ปี จ่ายเงินตามระเบียบเงินช่วยเหลือเมื่อออกจากงาน รวม 18 เท่าของค่าจ้างเดือนสุดท้าย หนังสือเลิกจ้างแยกเป็น ค่าชดเชยตามกฎหมายแรงงาน 6 เดือน ค่าบอกกล่าวล่วงหน้า 30 วัน และเงินช่วยเหลือพิเศษอีก 11 เดือน |
| ศาลวินิจฉัย | ระเบียบของนายจ้างเขียนให้หักค่าชดเชยตามกฎหมายออกจากเงินก้อนนี้ และหนังสือเลิกจ้างระบุชัดว่า 6 เดือนเป็นค่าชดเชย จึงถือว่าจ่ายค่าชดเชยแล้ว แต่สินจ้างแทนการบอกกล่าวล่วงหน้าเป็นเงินคนละประเภท ไม่ได้อยู่ในระเบียบนั้น แม้หนังสือเลิกจ้างจะเขียนว่าเป็นค่าบอกกล่าว 30 วัน ก็ถือไม่ได้ว่าจ่ายแล้ว |
| ผลทางกฎหมาย | นายจ้างต้องจ่ายสินจ้างแทนการบอกกล่าวล่วงหน้าเพิ่มอีก 100,000 บาท พร้อมดอกเบี้ย |
หมายเหตุ: คดีนี้ตัดสินตามประกาศกระทรวงมหาดไทยก่อน พ.ร.บ.คุ้มครองแรงงาน พ.ศ. 2541 ส่วนที่ศาลเห็นว่าสินจ้างแทนการบอกกล่าวล่วงหน้าผิดนัดเมื่อลูกจ้างทวงถาม ใช้ไม่ได้แล้ว เพราะปัจจุบันมาตรา 17/1 กำหนดให้จ่ายในวันที่ให้ลูกจ้างออกจากงาน และมาตรา 9 คิดดอกเบี้ยร้อยละ 15 ต่อปีเมื่อผิดนัด แต่หลัก “เงินต่างประเภทต้องแยกกัน” ยังใช้อธิบายได้ดี
📌 ทำไมค่าชดเชยต้องแยกจากเงินเดือน
- กฎหมายนิยามไว้คนละคำ — มาตรา 5 พ.ร.บ.คุ้มครองแรงงาน ให้ “ค่าจ้าง” คือเงินตอบแทนการทำงานในเวลาปกติ ส่วน “ค่าชดเชย” คือเงินที่นายจ้างจ่ายเมื่อเลิกจ้าง นอกเหนือจากเงินประเภทอื่น
- ประกันสังคมคิดจากค่าจ้าง — พ.ร.บ.ประกันสังคม มาตรา 5 นิยามค่าจ้างว่าเป็นเงินที่จ่ายตอบแทนการทำงานในวันและเวลาทำงานปกติ ค่าชดเชยจึงไม่ใช่ฐานคำนวณเงินสมทบ ถ้ารวมไว้ในช่องเงินเดือน ระบบอาจหักประกันสังคมเกินโดยไม่ตั้งใจ
- ภาษีมีข้อยกเว้นเฉพาะค่าชดเชย — ค่าชดเชยตามกฎหมายคุ้มครองแรงงานได้รับยกเว้นภาษีบางส่วน ถ้าไม่แยกรายการ จะพิสูจน์ส่วนที่ได้รับยกเว้นได้ยาก
- หลักฐานว่าจ่ายครบ — ถ้าวันหนึ่งลูกจ้างร้องพนักงานตรวจแรงงานหรือฟ้องศาล นายจ้างต้องชี้ได้ว่าแต่ละประเภทเงินจ่ายไปเท่าไร ตามมาตราไหน
ส่วนเรื่อง “ต้องมีสลิปไหม” กฎหมายไม่ได้กำหนดแบบฟอร์มสลิปไว้ตายตัว มาตรา 114 ให้นายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปจัดทำเอกสารการจ่ายค่าจ้าง ค่าล่วงเวลา ค่าทำงานในวันหยุด และค่าล่วงเวลาในวันหยุด ให้ลูกจ้างลงชื่อ หรือใช้หลักฐานการโอนเข้าบัญชีแทนได้ และมาตรา 115 ให้เก็บไว้ไม่น้อยกว่า 2 ปีนับแต่วันจ่าย (ถ้ามีคำร้องหรือคดี ให้เก็บจนคดีถึงที่สุด) ค่าชดเชยไม่ได้อยู่ในรายการของมาตรา 114 โดยตรง แต่ภาระพิสูจน์ว่าจ่ายแล้วตกอยู่กับนายจ้าง จึงควรมีเอกสารที่ลูกจ้างลงชื่อรับเช่นกันครับ
🏷️ ชื่อรายการในสลิปงวดสุดท้าย ควรตั้งอย่างไร
หลักง่าย ๆ คือ 1 ประเภทเงิน = 1 บรรทัด และใส่มาตรากำกับไว้ในวงเล็บ เพื่อให้ทั้งลูกจ้าง ผู้สอบบัญชี และเจ้าหน้าที่อ่านแล้วเข้าใจตรงกัน
| ประเภทเงิน | ชื่อรายการที่แนะนำ | ภาษีเงินได้ |
|---|---|---|
| เงินเดือนถึงวันทำงานวันสุดท้าย | เงินเดือน (ถึงวันที่ …) | คิดตามปกติ 40(1) |
| ค่าล่วงเวลา / ค่าทำงานวันหยุดค้าง | ค่าล่วงเวลา (งวดสุดท้าย) | คิดตามปกติ 40(1) |
| วันหยุดพักผ่อนที่ยังไม่ได้ใช้ | ค่าจ้างวันหยุดพักผ่อนประจำปี (มาตรา 67) | คิดตามปกติ 40(1) |
| ค่าชดเชยตามอายุงาน | ค่าชดเชยตามกฎหมาย (มาตรา 118) | ยกเว้นส่วนที่ไม่เกิน 400 วันสุดท้าย และไม่เกิน 600,000 บาท |
| ไม่ได้บอกกล่าวล่วงหน้า | สินจ้างแทนการบอกกล่าวล่วงหน้า (มาตรา 17/1) | ต้องรวมเสียภาษี 40(1) |
| เงินที่บริษัทให้เพิ่มเอง | เงินช่วยเหลือพิเศษกรณีเลิกจ้าง (ตามนโยบายบริษัท) | ต้องรวมเสียภาษี |
สังเกตว่าเงินช่วยเหลือที่บริษัทให้เพิ่มเอง ไม่ควรใช้คำว่า “เงินชดเชย” เพราะชื่อจะคล้ายค่าชดเชยตามกฎหมายจนสับสน ทั้งเรื่องภาษีและเรื่องว่าจ่ายค่าชดเชยครบหรือยัง
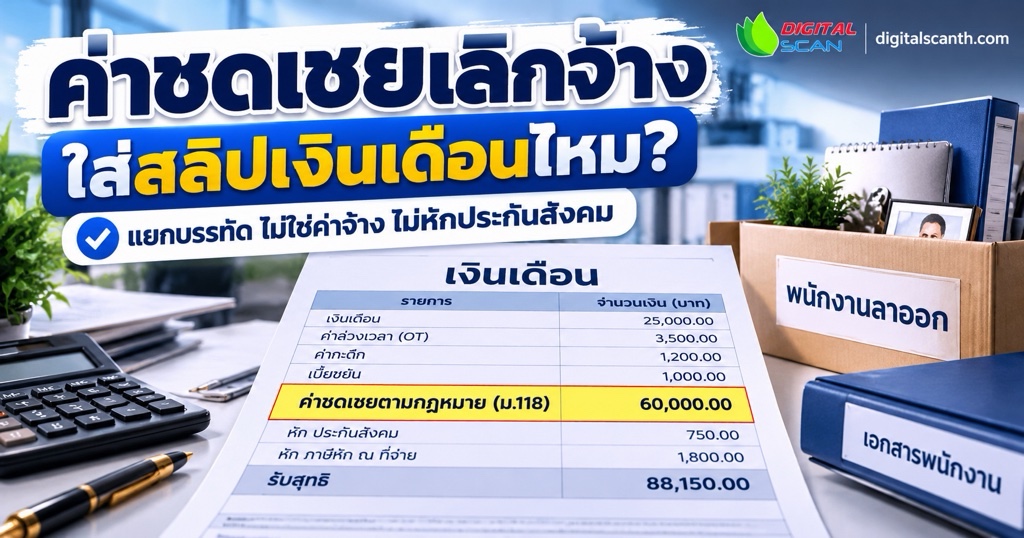
สลิปเงินเดือนงวดสุดท้าย
ส่วน A — รายได้งวดสุดท้าย
| เงินเดือน (1–31 ต.ค. 2569) | 18,000.00 |
| ค่าจ้างวันหยุดพักผ่อนประจำปีที่ยังไม่ได้ใช้ 3 วัน (มาตรา 67) | 1,800.00 |
ส่วน B — เงินจากการเลิกจ้าง
| ค่าชดเชยตามกฎหมาย 180 วัน (มาตรา 118) | 108,000.00 |
| สินจ้างแทนการบอกกล่าวล่วงหน้า (มาตรา 17/1) | 18,000.00 |
ตัวเลขเป็นตัวอย่างประกอบเท่านั้น ค่าชดเชย = 18,000 ÷ 30 × 180 วัน (อายุงานครบ 3 ปีแต่ไม่ครบ 6 ปี) ส่วนรายการหักภาษีและประกันสังคมให้คิดแยกตามประเภทเงินของแต่ละหมวด
💸 ภาษีของค่าชดเชย คิดอย่างไร
- ส่วนที่ได้รับยกเว้น — กฎกระทรวง ฉบับที่ 394 (พ.ศ. 2567) ขยายข้อยกเว้นเป็นค่าชดเชยส่วนที่ไม่เกินค่าจ้าง 400 วันสุดท้าย และไม่เกิน 600,000 บาท ใช้กับเงินได้ที่ได้รับตั้งแต่ 1 มกราคม 2566 ส่วนนี้ไม่ต้องนำไปรวมคำนวณภาษี
- ข้อยกเว้นไม่ครอบคลุมทุกกรณี — ไม่รวมค่าชดเชยที่ได้รับเพราะเกษียณอายุ หรือเพราะสิ้นสุดสัญญาจ้าง
- ส่วนที่เกิน — ถือเป็นเงินได้ตามมาตรา 40(1) ถ้าลูกจ้างทำงานมาไม่น้อยกว่า 5 ปี มีสิทธิเลือกเสียภาษีแยกจากเงินได้อื่นตามมาตรา 48(5) ในฐานะเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน
- สินจ้างแทนการบอกกล่าวล่วงหน้า — ไม่ได้รับยกเว้นแบบเดียวกับค่าชดเชย ต้องรวมคำนวณภาษีตามปกติ
ในตัวอย่างข้างบน ค่าชดเชย 108,000 บาท ไม่เกินค่าจ้าง 400 วัน (240,000 บาท) และไม่เกิน 600,000 บาท จึงได้รับยกเว้นทั้งจำนวน ส่วนเงินเดือน ค่าจ้างวันหยุดพักผ่อน และสินจ้างแทนการบอกกล่าวล่วงหน้า ยังต้องคิดภาษีหัก ณ ที่จ่ายตามปกติ นี่คือเหตุผลที่ต้องแยกบรรทัดตั้งแต่แรกครับ
⏱️ จ่ายเมื่อไร ช้าแล้วมีผลอะไร
ทางที่ปลอดภัยคือจ่ายค่าชดเชยในวันเลิกจ้าง คำพิพากษาศาลฎีกาที่ 3589/2546 ให้นายจ้างจ่ายค่าชดเชยพร้อมดอกเบี้ยร้อยละ 15 ต่อปีนับแต่วันเลิกจ้าง ส่วนมาตรา 70 วรรคท้ายฉบับปัจจุบัน ให้จ่ายค่าจ้างและเงินที่นายจ้างมีหน้าที่ต้องจ่ายตาม พ.ร.บ.คุ้มครองแรงงาน ภายใน 3 วันนับแต่วันเลิกจ้าง และสินจ้างแทนการบอกกล่าวล่วงหน้าตามมาตรา 17/1 ต้องจ่ายในวันที่ให้ลูกจ้างออกจากงาน
ถ้าจ่ายช้า มาตรา 9 ให้เสียดอกเบี้ยร้อยละ 15 ต่อปี และถ้าจงใจไม่จ่ายโดยไม่มีเหตุอันสมควร เมื่อพ้น 7 วันต้องเสียเงินเพิ่มร้อยละ 15 ของยอดค้างทุก 7 วัน การรอให้ถึงรอบตัดเงินเดือนปลายเดือนจึงไม่ใช่ข้ออ้างที่ใช้ได้ หากวันเลิกจ้างไม่ตรงกับรอบจ่ายปกติ ควรทำสลิปหรือใบจ่ายพิเศษแยกออกมาครับ
⚠️ 4 จุดพลาดที่เจอบ่อย
- รวมค่าชดเชยไว้ในช่อง “เงินเดือน” หรือ “รายได้อื่น”
ระบบอาจหักประกันสังคมและภาษีผิดฐาน และเอกสารไม่ได้บอกว่าจ่ายค่าชดเชยแล้วเท่าไร - เรียกเงินช่วยเหลือของบริษัทว่า “เงินชดเชย”
ชื่อจะชนกับค่าชดเชยตามกฎหมาย ถ้าวันหลังมีข้อพิพาท จะแยกไม่ออกว่าก้อนไหนคืออะไร - จ่ายเป็นยอดก้อนเดียว “ค่าเลิกจ้าง”
คดี 6950/2541 แสดงให้เห็นว่าเงินแต่ละประเภทมีที่มาทางกฎหมายต่างกัน ก้อนเดียวไม่ได้แทนทุกประเภทโดยอัตโนมัติ - รอจ่ายพร้อมรอบเงินเดือนถัดไป
ค่าชดเชยและสินจ้างแทนการบอกกล่าวล่วงหน้ามีกำหนดจ่ายผูกกับวันเลิกจ้าง ไม่ใช่รอบตัดเงินเดือน
✅ เช็กลิสต์ HR ก่อนปิดงวดพนักงานที่ถูกเลิกจ้าง
- ยืนยันวันเริ่มงานและค่าจ้างอัตราสุดท้าย
อายุงานกำหนดจำนวนวันค่าชดเชยตามมาตรา 118 ค่าจ้างอัตราสุดท้ายต้องรวมเงินที่มีลักษณะเป็นค่าจ้างด้วย ไม่ใช่แค่เงินเดือนฐาน - แยกบรรทัดในสลิปทีละประเภทเงิน พร้อมมาตรากำกับ
ค่าชดเชย สินจ้างแทนการบอกกล่าวล่วงหน้า วันหยุดพักผ่อนค้าง และเงินช่วยเหลือของบริษัท อยู่คนละบรรทัด - ตั้งค่าภาษีและประกันสังคมให้ตรงประเภทเงิน
ค่าชดเชยไม่ใช่ฐานประกันสังคม และมีส่วนที่ได้รับยกเว้นภาษี ส่วนเงินอื่นคิดตามปกติ - ทำใบสรุปเงินเมื่อสิ้นสุดการจ้าง ให้ลูกจ้างลงชื่อรับ
ระบุยอดแต่ละประเภท วิธีจ่าย และวันที่จ่าย ถ้าโอนเข้าบัญชีให้เก็บสลิปโอนไว้คู่กัน - เก็บเอกสารอย่างน้อย 2 ปี
ถ้ามีคำร้องหรือคดี ให้เก็บจนคำสั่งหรือคำพิพากษาถึงที่สุด
❓ คำถามที่พบบ่อย
ค่าชดเชยเลิกจ้างใส่ในสลิปเงินเดือนได้ไหม
ใส่ได้ กฎหมายไม่ได้ห้ามและไม่ได้กำหนดแบบสลิปไว้ตายตัว แต่ต้องแยกเป็นบรรทัดของตัวเอง เช่น ค่าชดเชยตามกฎหมาย (มาตรา 118) ไม่รวมกับเงินเดือนหรือรายได้อื่น เพราะค่าชดเชยไม่ใช่ค่าจ้าง ภาษีและประกันสังคมคิดต่างกัน และควรมีใบสรุปเงินเมื่อสิ้นสุดการจ้างที่ลูกจ้างลงชื่อรับประกอบด้วย
ค่าชดเชยต้องหักประกันสังคมไหม
ไม่ต้อง เพราะพระราชบัญญัติประกันสังคม มาตรา 5 นิยามค่าจ้างว่าเป็นเงินที่จ่ายตอบแทนการทำงานในวันและเวลาทำงานปกติ ส่วนค่าชดเชยเป็นเงินที่จ่ายเพราะเลิกจ้าง จึงไม่ใช่ฐานคำนวณเงินสมทบ ส่วนเงินเดือนงวดสุดท้ายยังคิดเงินสมทบตามปกติ
ค่าชดเชยเลิกจ้างได้รับยกเว้นภาษีเท่าไร
ค่าชดเชยตามกฎหมายคุ้มครองแรงงานได้รับยกเว้นภาษีเฉพาะส่วนที่ไม่เกินค่าจ้าง 400 วันสุดท้าย และไม่เกิน 600,000 บาท ตามกฎกระทรวง ฉบับที่ 394 (พ.ศ. 2567) ใช้กับเงินได้ตั้งแต่ 1 มกราคม 2566 แต่ไม่รวมค่าชดเชยเพราะเกษียณอายุหรือสิ้นสุดสัญญาจ้าง ส่วนที่เกินต้องเสียภาษี และถ้าทำงานมาไม่น้อยกว่า 5 ปี เลือกเสียภาษีแยกตามมาตรา 48(5) ได้
โปรแกรมเงินเดือนช่วยเรื่องการปิดงวดพนักงานที่ถูกเลิกจ้างได้อย่างไร
ค่าชดเชยคำนวณจากอายุงานและค่าจ้างอัตราสุดท้าย โปรแกรมเงินเดือนที่เก็บประวัติวันเริ่มงาน ค่าจ้าง และเวลาทำงานจริงไว้ครบ ช่วยให้ HR ตรวจตัวเลขย้อนหลังได้ และออกเอกสารภาษีอย่าง ภ.ง.ด.1 และหนังสือรับรอง 50 ทวิ ได้จากข้อมูลชุดเดียวกัน โปรแกรมเงินเดือน Digitalscan ทำงานร่วมกับเครื่องสแกนเวลา โดย HR เป็นผู้ตั้งค่ารายการเงินได้และเงื่อนไขเอง
เครื่องสแกนลายนิ้วมือ DST168W หรือ เครื่องสแกนใบหน้า ฝ่ามือ WP800 ส่งเวลาเข้า-ออกเข้าโปรแกรมเงินเดือนโดยตรง
HR ตั้งรายการเงินได้และเงื่อนไขภาษี ประกันสังคมเอง ตัวเลขทุกเอกสารมาจากฐานเดียวกัน
ข้อมูลเงินเดือนเก็บในเครื่องของบริษัทเป็นค่าเริ่มต้น สอดคล้องแนวทาง PDPA
⚖️ ข้อจำกัดความรับผิดชอบ: บทความนี้อ้างอิงคำพิพากษาศาลฎีกาที่ 6950/2541 และ 3589/2546 พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 5, 9, 17/1, 67, 70, 114, 115 และ 118 พระราชบัญญัติประกันสังคม พ.ศ. 2533 มาตรา 5 ประมวลรัษฎากร มาตรา 40(1) และ 48(5) และกฎกระทรวง ฉบับที่ 394 (พ.ศ. 2567) จัดทำเพื่อให้ความรู้ทั่วไปโดย บริษัท อินโนเวชั่น สแกน จำกัด (Digitalscan) ข้อมูลอ้างอิงกฎหมายที่มีผลบังคับ ณ ตุลาคม พ.ศ. 2569 กรณีที่มีข้อเท็จจริงเฉพาะ ควรปรึกษาผู้เชี่ยวชาญด้านกฎหมายแรงงานหรือภาษีก่อนดำเนินการ