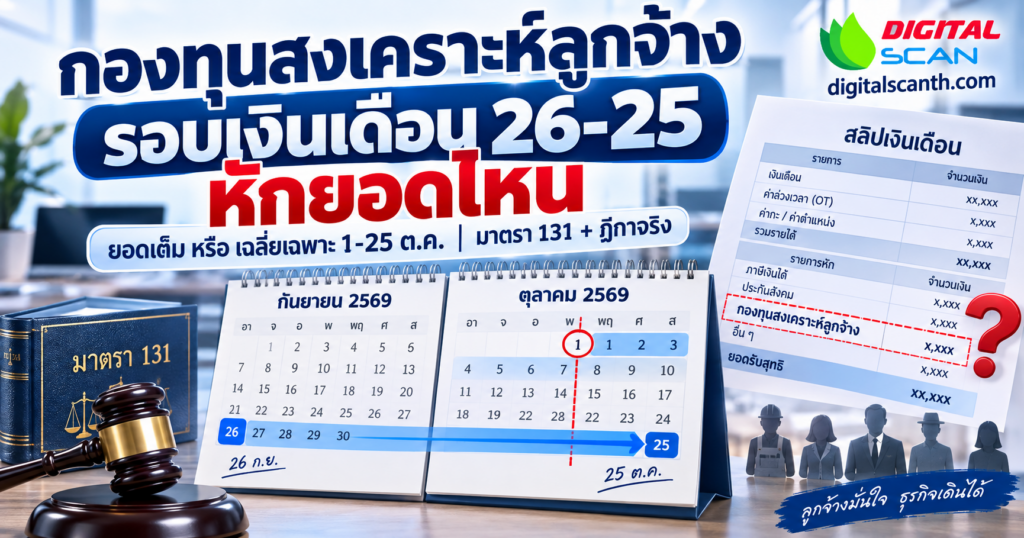
📌 รอบจ่าย 26–25 คร่อมวันที่กฎหมายเริ่มบังคับ งวดแรกหักจากยอดไหน
ก่อนถึงวันที่ 1 ตุลาคม 2569 คำถามที่ HR ถามเข้ามามากที่สุดคือเรื่องรอบจ่ายที่คร่อมเดือน เช่น บริษัทตัดรอบวันที่ 26 กันยายน ถึง 25 ตุลาคม เงินเดือน 20,000 บาท จะต้องหักเงินสะสมกองทุนสงเคราะห์ลูกจ้างจาก ยอดเต็มทั้งงวด หรือให้ เฉลี่ยเฉพาะวันที่ 1–25 ตุลาคม เพราะช่วงวันที่ 26–30 กันยายน กฎหมายยังไม่มีผลบังคับ
คำถามนี้ดูเป็นเรื่องเล็ก ส่วนต่างไม่กี่บาทต่อคน แต่ถ้าเลือกฐานผิด ภาระที่ตามมาตกอยู่ที่นายจ้างฝ่ายเดียวครับ
ให้ใช้ ยอดค่าจ้างเต็มจำนวนของงวดนั้น ครับ เพราะ พ.ร.บ.คุ้มครองแรงงาน พ.ศ. 2541 มาตรา 131 วรรคหนึ่ง ผูกหน้าที่หักเงินไว้กับคำว่า “ทุกครั้งที่มีการจ่ายค่าจ้าง” ไม่ได้ผูกไว้กับจำนวนวันทำงาน เมื่อวันจ่ายค่าจ้างของงวดนั้นตกตั้งแต่ 1 ตุลาคม 2569 เป็นต้นไป และลูกจ้างเป็นสมาชิกกองทุนแล้ว ก็หักจากค่าจ้างที่จ่ายจริงทั้งก้อน ไม่ต้องซอยวันย้อนหลัง
🔍 ตัวบทกฎหมายเขียนไว้ว่าอย่างไร
- ใครต้องเข้ากองทุน: มาตรา 130 กำหนดให้ลูกจ้างของกิจการที่มีลูกจ้าง ตั้งแต่ 10 คนขึ้นไป เป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง ยกเว้นกิจการที่จัดให้มีกองทุนสำรองเลี้ยงชีพ หรือจัดการสงเคราะห์ลูกจ้างกรณีออกจากงานหรือตายตามหลักเกณฑ์ในกฎกระทรวงไว้แล้ว
- จุดที่เกิดหน้าที่หัก: มาตรา 131 วรรคหนึ่ง เขียนว่า นับแต่วันที่ลูกจ้างเป็นสมาชิก “ทุกครั้งที่มีการจ่ายค่าจ้าง” ให้ลูกจ้างจ่ายเงินสะสมโดยนายจ้างหักจากค่าจ้าง และนายจ้างจ่ายเงินสมทบเข้ากองทุน ตามอัตราในกฎกระทรวงแต่ไม่เกินร้อยละห้าของค่าจ้าง — ตัวตั้งคือ “การจ่ายค่าจ้าง” ไม่ใช่ “จำนวนวันที่ทำงาน”
- ไม่มีสูตรเฉลี่ยรายวันในกฎหมาย: ทั้งพระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บฯ พ.ศ. 2568 (กำหนดให้เริ่มจัดเก็บ 1 ตุลาคม 2569) และกฎกระทรวงกำหนดอัตราเงินสะสมและเงินสมทบฯ พ.ศ. 2568 ไม่มีข้อใดสั่งให้ซอยงวดแรกเป็นรายวัน อัตราถูกวางไว้เป็น “ร้อยละของค่าจ้าง” เฉย ๆ
- จ่ายช้าก็ไม่พ้นหน้าที่: มาตรา 131 วรรคสอง ระบุว่า ถ้านายจ้างไม่จ่ายค่าจ้างตามกำหนดเวลาที่ต้องจ่าย ก็ยังมีหน้าที่นำส่งเงินสะสมและเงินสมทบ โดยถือเสมือนว่ามีการจ่ายค่าจ้างแล้ว
- กำหนดนำส่ง: นำส่งภายในวันที่ 15 ของเดือนถัดจากเดือนที่หัก ตามหลักเกณฑ์ที่คณะกรรมการกองทุนสงเคราะห์ลูกจ้างกำหนดตามมาตรา 131 วรรคสี่ — งวดที่หักในเดือนตุลาคม 2569 จึงนำส่งภายใน 15 พฤศจิกายน 2569
- ส่งขาดมีเงินเพิ่ม: มาตรา 131 วรรคสาม กำหนดเงินเพิ่ม ร้อยละ 5 ต่อเดือน ของเงินที่ยังไม่ได้นำส่งหรือที่ยังขาดอยู่ และเขียนชัดว่า ห้ามนายจ้างอ้างเหตุว่าไม่ได้หักหรือหักไม่ครบ เพื่อให้พ้นความรับผิด
- พนักงานตรวจแรงงานประเมินได้: มาตรา 132 ให้อำนาจออกคำเตือนเป็นหนังสือให้นำเงินค้างมาชำระ และถ้าไม่อาจทราบจำนวนค่าจ้างแน่ชัด ก็มีอำนาจประเมินเงินสะสมและเงินสมทบที่ต้องนำส่งได้
อ่านรวมกันแล้วเห็นภาพชัดครับ ว่าสิ่งที่กฎหมายจับคือ “วันที่มีการจ่ายค่าจ้าง” และ “ยอดค่าจ้างที่จ่ายในงวดนั้น”
⚖️ ศาลฎีกาเคยตีความถ้อยคำนี้ไว้แล้ว
คำว่า “ทุกครั้งที่มีการจ่ายค่าจ้าง” ไม่ใช่ถ้อยคำใหม่ครับ กฎหมายประกันสังคมใช้ถ้อยคำแบบเดียวกันในมาตรา 47 และศาลฎีกาวางแนวไว้ชัดแล้วว่าหมายถึงอะไร
สำนักงานประกันสังคมเห็นว่า นายจ้างจ่ายค่าจ้างเดือนกุมภาพันธ์ 2544 ให้ลูกจ้างตั้งแต่วันที่ 23 กุมภาพันธ์ ถือเป็นการจ่ายล่วงหน้า เงินที่หักไว้จึงยังไม่ใช่เงินสมทบของเดือนนั้น ลูกจ้างจึงส่งเงินสมทบไม่ครบ 7 เดือน
ไม่มีกฎหมายใดบังคับให้นายจ้างต้องจ่ายค่าจ้างรายเดือนในวันสิ้นเดือน และถ้อยคำ “ทุกครั้งที่มีการจ่ายค่าจ้าง” ผูกหน้าที่หักไว้กับการจ่ายจริง โดยไม่มีเงื่อนไขว่าการจ่ายนั้นทำเมื่อใด
ถือว่าลูกจ้างจ่ายเงินสมทบของเดือนนั้นแล้วตั้งแต่วันที่นายจ้างหักค่าจ้าง ลูกจ้างจึงได้รับสิทธิประโยชน์เต็ม (คำพิพากษาศาลฎีกาที่ 5211/2546 แนวเดียวกับที่ 5789/2543 ซึ่งย้ำว่ากฎหมายไม่มีเงื่อนไขว่าต้องเป็นการจ่ายตามระเบียบปกติของนายจ้าง)
สาระที่ HR ต้องจำคือ ศาลมองที่ เหตุการณ์การจ่ายค่าจ้าง ไม่ได้มองที่ปฏิทินวันทำงาน เมื่อมาตรา 131 ใช้ถ้อยคำเดียวกัน การหักงวดแรกจึงควรเดินตามวันจ่าย ไม่ใช่ซอยวันตามวันที่กฎหมายมีผล
อีกคดีหนึ่งเป็นบทเรียนราคาแพงเรื่องการ ใช้ฐานค่าจ้างผิด ครับ
บริษัทขนส่งไม่นำ “ค่าเที่ยว” ของพนักงานขับรถมารวมเป็นฐานคำนวณเงินสมทบ เพราะเคยมีคำพิพากษาศาลแรงงานกลางว่าค่าเที่ยวไม่ใช่ค่าจ้าง บริษัทจึงเชื่อโดยสุจริต ไม่ได้จงใจฝ่าฝืน
ต่อมาศาลฎีกาวินิจฉัยว่าค่าเที่ยวเป็นค่าจ้าง เมื่อนำส่งไม่ครบ กฎหมายกำหนดหน้าที่และจำนวนเงินเพิ่มไว้ชัดแจ้งและเคร่งครัด ไม่มีข้อยกเว้นไม่ว่านายจ้างจะมีเหตุผลอันสมควรหรือไม่
บริษัทต้องนำส่งเงินสมทบเพิ่ม 5,900,234 บาท และ 5,088,464 บาท พร้อมเงินเพิ่มร้อยละ 2 ต่อเดือน (คำพิพากษาศาลฎีกาที่ 1441/2559)
ทั้งสามคดีเป็นคดีประกันสังคม ไม่ใช่คดีกองทุนสงเคราะห์ลูกจ้างโดยตรง เพราะกองทุนฯ เพิ่งเริ่มจัดเก็บจริงเดือนตุลาคม 2569 จึงยังไม่มีคดีขึ้นสู่ศาลฎีกา แต่ถ้อยคำและโครงสร้างหน้าที่เหมือนกันจนใช้เทียบเคียงได้ และข้อที่ต้องระวังคือ เงินเพิ่มของกองทุนสงเคราะห์ลูกจ้างสูงกว่า คือร้อยละ 5 ต่อเดือน ตามมาตรา 131 ครับ
🧮 เทียบสองวิธีให้เห็นตัวเลขและความเสี่ยง
- วิธีที่ 1 — ใช้ยอดเต็มทั้งงวด (ตรงตัวบทที่สุด): ค่าจ้างที่จ่ายจริงในงวด 20,000 บาท คำนวณตามอัตราในกฎกระทรวง ได้เงินสะสมฝั่งลูกจ้าง 50 บาท และนายจ้างสมทบอีก 50 บาท ตั้งในระบบเงินเดือนครั้งเดียวใช้ได้ตลอด ไม่มีงวดพิเศษให้จำ
- วิธีที่ 2 — เฉลี่ยเฉพาะ 1–25 ตุลาคม: 20,000 ÷ 30 × 25 = 16,666.67 บาท ได้ยอดหัก 41.67 บาท (หมายเหตุ: ข้อมูลที่แชร์กันในกลุ่ม HR หลายฉบับพิมพ์ยอดนี้เป็น 16,666.75 ซึ่งคำนวณคลาดเคลื่อน ตัวเลขที่ถูกคือ 16,666.67 ครับ)
- ส่วนต่างคือความเสี่ยง ไม่ใช่การประหยัด: ต่างกันราว 8 บาทต่อคนในงวดเดียว แต่ถ้ามีพนักงาน 50 คน แล้วภายหลังถูกชี้ว่าต้องใช้ยอดเต็ม ส่วนที่ขาดทั้งฝั่งลูกจ้างและฝั่งนายจ้างจะตกเป็นภาระของนายจ้างทั้งหมด บวกเงินเพิ่มร้อยละ 5 ต่อเดือน และมาตรา 131 วรรคสาม ปิดทางไม่ให้อ้างว่าหักจากลูกจ้างไม่ครบ
- ในทางกลับกัน วิธีที่ 1 ไม่ได้ทำให้ลูกจ้างเสียเปรียบ: เงินสะสมที่ถูกหักไม่ได้หายไปไหน แต่เข้าบัญชีรายบุคคลของลูกจ้างเอง และตามมาตรา 133 เมื่อออกจากงานหรือเสียชีวิต ลูกจ้างหรือทายาทมีสิทธิรับเงินสะสม เงินสมทบ และดอกผลคืน จึงเป็นฐานที่ยุติธรรมกับทั้งสองฝ่าย
สรุปคือ วิธีที่ 1 ทั้งตรงตัวบทมากกว่า และทำให้ระบบเงินเดือนเรียบง่ายกว่า ส่วนวิธีที่ 2 เป็นการตีความที่เข้าใจได้ในเชิงเจตนา แต่กฎหมายไม่ได้เขียนรองรับไว้ และความเสี่ยงตกกับนายจ้างครับ
✅ ถ้าเจอรอบจ่ายคร่อมเดือน HR ควรทำอย่างไร
- ตั้งกติกาในระบบว่า “วันจ่ายค่าจ้าง” คือตัวตัดสิน ไม่ใช่วันทำงาน งวดไหนจ่ายก่อน 1 ตุลาคม 2569 ยังไม่ต้องหัก งวดแรกที่จ่ายตั้งแต่ 1 ตุลาคม 2569 ให้หักจากยอดค่าจ้างเต็มของงวดนั้น
- ตรวจว่าเงินก้อนไหนเป็น “ค่าจ้าง” จริง ตามนิยามในมาตรา 5 คือเงินที่จ่ายตอบแทนการทำงานในเวลาทำงานปกติ ศาลดูเนื้อหาการจ่าย ไม่ได้ดูชื่อที่บริษัทตั้ง (คดี 1441/2559 คือตัวอย่างชัดเจน)
- แจ้งพนักงานเป็นหนังสือล่วงหน้าก่อนงวดแรก ระบุฐานที่ใช้ ยอดที่หัก และเหตุผลตามมาตรา 131 ติดประกาศและแนบไปกับสลิป ลดข้อโต้แย้งได้เกือบทั้งหมด
- ทำปฏิทินนำส่ง หักในเดือนตุลาคม 2569 ต้องนำส่งภายใน 15 พฤศจิกายน 2569 ตั้งเตือนล่วงหน้าอย่างน้อย 5 วัน
- เก็บหลักฐานให้ครบทุกชั้น บันทึกเวลาเข้าออก ใบสรุปค่าจ้างรายงวด และรายการหักรายบุคคล เพราะถ้าพนักงานตรวจแรงงานเข้าตรวจหรือใช้อำนาจประเมินตามมาตรา 132 เอกสารชุดนี้คือสิ่งที่ยืนยันให้เราได้
- ถ้ายังไม่มั่นใจ ให้ถามเป็นลายลักษณ์อักษร กับสำนักงานสวัสดิการและคุ้มครองแรงงานในพื้นที่ แล้วเก็บหนังสือตอบไว้เป็นหลักฐานประกอบการตั้งระบบ
💡 ข้อคิดสำหรับองค์กร: เรื่องนี้สอนว่าความเสี่ยงของกฎหมายแรงงานมักไม่ได้อยู่ที่ “ตัวเลขใหญ่” แต่อยู่ที่ “การตั้งค่าตั้งต้น” ที่เราจะใช้ซ้ำทุกเดือนไปอีกหลายปี ตั้งฐานให้ถูกตั้งแต่งวดแรก แล้วเก็บหลักฐานให้ครบ คือการลงทุนที่ถูกที่สุด เพราะตัดปัญหาย้อนหลัง เงินเพิ่ม และการโต้แย้งกับพนักงานออกไปตั้งแต่ต้นทางครับ
❓ คำถามที่พบบ่อย
Qรอบจ่ายคร่อมเดือน 26–25 ต้องหักกองทุนสงเคราะห์ลูกจ้างจากยอดไหน
หักจากยอดค่าจ้างเต็มจำนวนของงวดนั้น เพราะมาตรา 131 วรรคหนึ่ง ผูกหน้าที่หักไว้กับ “ทุกครั้งที่มีการจ่ายค่าจ้าง” ไม่ได้ผูกกับจำนวนวันทำงาน และไม่มีกฎหมายฉบับใดกำหนดให้เฉลี่ยงวดแรกเป็นรายวัน
Qถ้าค่าจ้างงวดเดือนกันยายน 2569 ไปจ่ายจริงวันที่ 5 ตุลาคม 2569 ต้องหักหรือไม่
ตามถ้อยคำของมาตรา 131 ที่ให้ดูที่การจ่ายค่าจ้าง เมื่อจ่ายในวันที่กฎหมายมีผลแล้วและลูกจ้างเป็นสมาชิกแล้ว นายจ้างย่อมมีหน้าที่หัก แนวปฏิบัติที่ปลอดภัยคือยึดวันจ่ายเป็นหลัก และถ้าต้องการความชัดเจนสำหรับงวดแรก ให้สอบถามยืนยันกับสำนักงานสวัสดิการและคุ้มครองแรงงานในพื้นที่
Qถ้างวดแรกหักน้อยไป จะไปเรียกเก็บคืนจากลูกจ้างทีหลังได้หรือไม่
มาตรา 131 วรรคสาม เขียนห้ามไว้ชัดว่านายจ้างจะอ้างเหตุที่ไม่ได้หักหรือหักไม่ครบ เพื่อให้พ้นความรับผิดในการนำส่งไม่ได้ ส่วนที่ขาดจึงเป็นภาระของนายจ้างพร้อมเงินเพิ่มร้อยละ 5 ต่อเดือน ทางที่ประหยัดที่สุดคือตั้งฐานให้ถูกตั้งแต่งวดแรก ซึ่งโปรแกรมเงินเดือน จ่ายครั้งเดียว ไม่มีรายเดือน ที่ตั้งงวดจ่ายได้อิสระจะช่วยให้ตั้งค่าตามรอบจริงของบริษัทได้
เครื่องสแกนลายนิ้วมือและใบหน้าเก็บเวลาเข้าออกจริงรายคน ส่งเข้าโปรแกรมเงินเดือนโดยตรง ลดการคีย์มือที่ทำให้ฐานคำนวณเพี้ยน
สร้างงวดจ่ายตามรอบจริงของบริษัท เช่น 26 ถึง 25 พร้อมรองรับการคำนวณตามกฎหมายใหม่ โดย HR เป็นผู้กำหนดเงื่อนไขเอง
ได้โปรแกรมเงินเดือนพร้อมเครื่อง ไม่มีค่าบริการรายเดือนหรือรายปี พร้อมทีมช่วยตั้งค่าตอนติดตั้ง
⚖️ ข้อจำกัดความรับผิดชอบ: บทความนี้อ้างอิงคำพิพากษาศาลฎีกาที่ 5211/2546, 5789/2543 และ 1441/2559 ซึ่งเป็นคดีตามพระราชบัญญัติประกันสังคม พ.ศ. 2533 มาตรา 47 และมาตรา 49 นำมาใช้เทียบเคียงการตีความถ้อยคำ “ทุกครั้งที่มีการจ่ายค่าจ้าง” เท่านั้น ไม่ใช่คำพิพากษาในคดีกองทุนสงเคราะห์ลูกจ้างโดยตรง ประกอบกับ พ.ร.บ.คุ้มครองแรงงาน พ.ศ. 2541 มาตรา 130 ถึง 133 พระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2568 และกฎกระทรวงกำหนดอัตราเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2568 เนื้อหานี้จัดทำเพื่อให้ความรู้ทั่วไปแก่เจ้าของกิจการและฝ่ายบุคคล ไม่ใช่ความเห็นทางกฎหมายรายกรณี กรณีที่มีข้อเท็จจริงเฉพาะควรหารือสำนักงานสวัสดิการและคุ้มครองแรงงานในพื้นที่หรือที่ปรึกษากฎหมายก่อนตัดสินใจ เรียบเรียงโดย Digitalscan (บริษัท อินโนเวชั่น สแกน จำกัด) ครับ