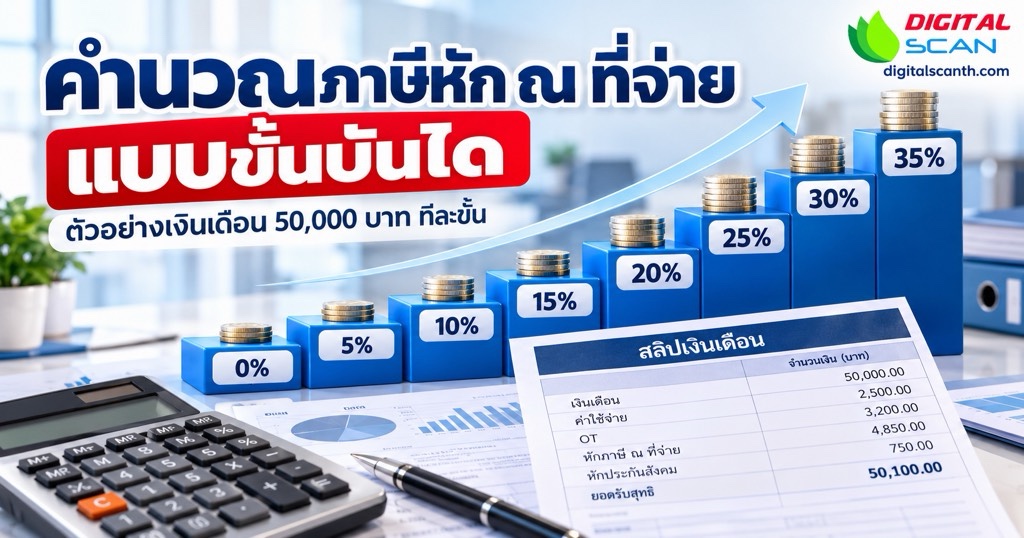
คำตอบสั้น: ภาษีหัก ณ ที่จ่ายของพนักงานรายเดือน คิดจาก “ภาษีทั้งปี” แล้วหารเป็นงวด ไม่ได้คิดจากเงินเดือนเดือนเดียว นายจ้างประมาณเงินได้ทั้งปี หักค่าใช้จ่ายและค่าลดหย่อนจนเหลือ เงินได้สุทธิ แล้วแบ่งเงินได้สุทธิเป็นช่วงตามอัตราภาษีขั้นบันได 0–35% คิดภาษีของแต่ละช่วงแยกกัน รวมเป็นภาษีทั้งปี จากนั้นหารด้วยจำนวนงวดที่จ่าย
ตัวอย่าง: พนักงานเงินเดือน 50,000 บาท ที่มีเพียงค่าลดหย่อนส่วนตัวและประกันสังคม จะมีภาษีทั้งปี 20,450 บาท หรือหักเดือนละประมาณ 1,704 บาท
คำถามนี้มีให้เห็นในกลุ่ม HR แทบทุกช่วงต้นปีและช่วงปรับเงินเดือน ทั้งจากเจ้าของกิจการที่เพิ่งรับพนักงานเงินเดือนสูงขึ้นเป็นคนแรก และจาก HR ที่เห็นยอดภาษีบนสลิปแต่ละเดือนไม่เท่ากันแล้วไม่แน่ใจว่าคิดถูกหรือไม่ บทความนี้อธิบายหลักการตามประมวลรัษฎากรทีละขั้น พร้อมตัวเลขที่ตรวจทานได้ เพื่อให้ทั้งฝ่ายนายจ้างและพนักงานเข้าใจตรงกัน
เงินได้สุทธิคืออะไร ทำไมไม่ใช่เงินเดือนทั้งปี
ฐานภาษีของบุคคลธรรมดาคือ เงินได้สุทธิ ซึ่งเหลือหลังจากหักสองส่วนออกไปแล้ว
- ค่าใช้จ่าย — กฎหมายกำหนดตามประเภทเงินได้ สำหรับเงินเดือน ค่าจ้าง โบนัส (เงินได้ตามมาตรา 40(1)) หักแบบเหมาได้ 50% ของเงินได้ แต่รวมกันไม่เกิน 100,000 บาทต่อปี
- ค่าลดหย่อน — สิทธิตามสถานะและภาระของแต่ละคน เช่น ลดหย่อนส่วนตัว 60,000 บาท เงินสมทบประกันสังคมที่จ่ายจริง เงินสะสมกองทุนสำรองเลี้ยงชีพ เบี้ยประกันชีวิต หรือการอุปการะบิดามารดาที่เข้าเงื่อนไข
เพราะฉะนั้นพนักงานสองคนที่เงินเดือนเท่ากัน อาจถูกหักภาษีไม่เท่ากัน ถ้ารายการลดหย่อนที่แจ้งนายจ้างไว้ต่างกัน
อัตราภาษีขั้นบันได ปัจจุบันมี 8 ขั้น
| ช่วงเงินได้สุทธิ (บาท) | อัตรา | ภาษีเต็มช่วง | ภาษีสะสมถึงปลายช่วง |
|---|---|---|---|
| 0 – 150,000 | ยกเว้น | 0 | 0 |
| 150,001 – 300,000 | 5% | 7,500 | 7,500 |
| 300,001 – 500,000 | 10% | 20,000 | 27,500 |
| 500,001 – 750,000 | 15% | 37,500 | 65,000 |
| 750,001 – 1,000,000 | 20% | 50,000 | 115,000 |
| 1,000,001 – 2,000,000 | 25% | 250,000 | 365,000 |
| 2,000,001 – 5,000,000 | 30% | 900,000 | 1,265,000 |
| เกิน 5,000,000 | 35% | — | — |
ตัวอย่าง: พนักงานเงินเดือน 50,000 บาท หักภาษีเดือนละเท่าไร
โจทย์ ผู้จัดการฝ่ายผลิต เงินเดือน 50,000 บาท จ่าย 12 งวด อยู่ในระบบประกันสังคม ไม่ได้แจ้งค่าลดหย่อนอื่นนอกจากลดหย่อนส่วนตัว
| ช่วง | ส่วนที่ตกอยู่ในช่วง | อัตรา | ภาษี |
|---|---|---|---|
| 0 – 150,000 | 150,000 | ยกเว้น | 0.00 |
| 150,001 – 300,000 | 150,000 | 5% | 7,500.00 |
| 300,001 – 500,000 | 129,500 | 10% | 12,950.00 |
| ภาษีทั้งปี | 20,450.00 | ||
เศษสตางค์อาจถูกปัดในบางงวดเพื่อให้ยอดรวม 12 งวดเท่ากับ 20,450 บาทพอดี ยอดนี้คือภาษีที่หักไว้แล้วนำส่งพร้อมแบบ ภ.ง.ด.1
เทียบอีกกรณี: เงินเดือน 25,000 บาท อาจไม่ต้องหักภาษีเลย
4 จุดที่ทำให้ยอดภาษีบนสลิปเพี้ยนบ่อยที่สุด
- เอาอัตราขั้นสูงสุดคูณทั้งก้อน
เช่น เงินได้สุทธิ 429,500 × 10% = 42,950 บาท ซึ่งสูงกว่ายอดที่ถูกต้องเกินเท่าตัว และทำให้พนักงานถูกหักเกินไปทุกเดือน - ใส่ค่าใช้จ่าย 100,000 บาทให้ทุกคน
เพดาน 100,000 บาทจะใช้ได้เต็มเมื่อเงินได้ทั้งปีตั้งแต่ 200,000 บาทขึ้นไป (เฉลี่ยราว 16,667 บาทต่อเดือน) ถ้าต่ำกว่านั้นต้องใช้ 50% ของเงินได้จริง - ลืมหักเงินสมทบประกันสังคม
เงินสมทบที่ลูกจ้างจ่ายจริงนำมาลดหย่อนได้ ปี 2569 ฐานค่าจ้างสูงสุดคือ 17,500 บาท เงินสมทบสูงสุดเดือนละ 875 บาท หรือปีละ 10,500 บาท ถ้าไม่ใส่ เงินได้สุทธิจะสูงเกินจริง - ไม่ประมาณการใหม่เมื่อรายได้เปลี่ยน
ขึ้นเงินเดือน ได้โบนัส หรือพนักงานแจ้งค่าลดหย่อนเพิ่มกลางปี ล้วนทำให้ภาษีทั้งปีเปลี่ยน ยอดหักในงวดที่เหลือจึงต้องปรับตาม นี่คือเหตุผลที่ภาษีบนสลิปบางเดือนไม่เท่ากัน
สำหรับการหักภาษีจากเงินเดือนโดยนายจ้าง ไม่ต้องใช้ วิธีเทียบ 0.5% ของเงินได้พึงประเมินเป็นเรื่องตอนบุคคลยื่นแบบภาษีประจำปี และใช้เฉพาะผู้ที่มีเงินได้ประเภทอื่นนอกจากมาตรา 40(1) ตั้งแต่ 120,000 บาทขึ้นไป โดยหากภาษีที่คำนวณด้วยวิธีนี้ไม่เกิน 5,000 บาทจะได้รับยกเว้น ในทางปฏิบัติจึงมีผลกับผู้ที่มีเงินได้นอกเหนือเงินเดือนรวมราว 1 ล้านบาทขึ้นไป และให้เสียตามวิธีที่ได้ยอดภาษีสูงกว่า ไม่ใช่การเสียเพิ่มอีกก้อน
หน้าที่ของนายจ้างหลังคำนวณภาษีได้แล้ว
- หักภาษีทุกครั้งที่จ่ายเงินได้ — ตามมาตรา 50(1) แห่งประมวลรัษฎากร ซึ่งกำหนดให้คำนวณจากเงินได้ที่จ่ายทั้งปีแล้วเฉลี่ยตามจำนวนครั้งที่จ่าย
- นำส่งภาษีพร้อมแบบ ภ.ง.ด.1 — ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน ถ้ายื่นผ่านระบบออนไลน์ของกรมสรรพากรจะได้ขยายเวลาตามที่กรมประกาศ
- ยื่นแบบสรุปรายปี ภ.ง.ด.1ก — ภายในเดือนกุมภาพันธ์ของปีถัดไป
- ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) — ให้พนักงานใช้ประกอบการยื่นภาษีของตนเอง
ฝั่งพนักงานควรแจ้งค่าลดหย่อนที่มีสิทธิให้ฝ่ายบุคคลทราบพร้อมเอกสาร เพราะนายจ้างหักได้เฉพาะรายการที่รู้ ส่วนรายการที่ไม่ได้แจ้ง พนักงานยังขอคืนได้ตอนยื่นแบบ ภ.ง.ด.90/91 ประจำปี
โปรแกรมเงินเดือน Digitalscan คำนวณขั้นตอนนี้อย่างไร
ในโปรแกรมเงินเดือน Digitalscan อัตราภาษีขั้นบันไดถูกตั้งไว้ในระบบแล้ว สิ่งที่ HR กรอกคือรายการค่าใช้จ่ายและค่าลดหย่อนของพนักงานแต่ละคน ที่แท็บ รายการภาษีเงินได้ ในหน้าข้อมูลพนักงาน เลือกรูปแบบเป็น “คำนวณภาษีก้าวหน้า” แล้วติ๊กเฉพาะบรรทัดที่ต้องการให้หักออกจากเงินได้
ภาพจำลองหน้าจอ: ชื่อรายการพิมพ์เองได้ ระบบนำเฉพาะบรรทัดที่ติ๊กไปหักออกจากเงินได้ทั้งปี
เมื่อปิดงวด โปรแกรมจะประมาณการเงินได้ทั้งปี คำนวณภาษีตามขั้นบันได แล้วเฉลี่ยเป็นยอด “หัก ณ ที่จ่าย” บนสลิป ซึ่งเป็นยอดเดียวกับที่ใช้ทำ ภ.ง.ด.1 ถ้ากลางปีพนักงานแจ้งค่าลดหย่อนใหม่ เช่น ซื้อประกันชีวิต HR เพิ่มบรรทัด ติ๊ก ใส่ยอดต่อปี แล้วบันทึก งวดถัดไประบบจะคำนวณใหม่ให้ ความถูกต้องของยอดภาษีจึงขึ้นกับข้อมูลค่าลดหย่อนที่ HR ตรวจสอบและบันทึกไว้เป็นหลัก
คำถามที่พบบ่อย
ภาษีหัก ณ ที่จ่ายเงินเดือน คิดจากเงินเดือนเดือนเดียวหรือทั้งปี
คิดจากทั้งปี นายจ้างประมาณการเงินได้ทั้งปี คำนวณภาษีทั้งปีตามขั้นบันได แล้วเฉลี่ยตามจำนวนงวดที่จ่าย ตามมาตรา 50(1) แห่งประมวลรัษฎากร
เงินเดือนเท่าไรถึงเริ่มต้องถูกหักภาษี
ไม่มีตัวเลขตายตัว เพราะขึ้นกับค่าลดหย่อนของแต่ละคน หากมีเพียงลดหย่อนส่วนตัวและประกันสังคมเต็มเพดาน เงินได้สุทธิจะเริ่มเกิน 150,000 บาทเมื่อเงินเดือนประมาณ 26,700 บาทขึ้นไป
ทำไมภาษีบนสลิปแต่ละเดือนไม่เท่ากัน
เพราะฐานคำนวณเป็นทั้งปี เมื่อมีโบนัส OT การขึ้นเงินเดือน หรือค่าลดหย่อนเพิ่ม ประมาณการทั้งปีจะเปลี่ยน ยอดหักในงวดที่เหลือจึงถูกปรับตาม
เงินได้สุทธิ 429,500 บาท เสียภาษี 10% ใช่หรือไม่
ไม่ใช่ 10% ใช้กับส่วนที่เกิน 300,000 บาทเท่านั้น ภาษีจริงคือ 7,500 + 12,950 = 20,450 บาท คิดเป็นอัตราเฉลี่ยประมาณ 4.8% ของเงินได้สุทธิ
นายจ้างต้องคำนวณภาษีแบบ 0.5% ด้วยหรือไม่
ไม่ต้องสำหรับการหักจากเงินเดือน วิธี 0.5% เป็นการเปรียบเทียบตอนบุคคลยื่นแบบประจำปี สำหรับผู้มีเงินได้นอกเหนือมาตรา 40(1) ตั้งแต่ 120,000 บาทขึ้นไป
ประกันสังคมปี 2569 นำมาลดหย่อนได้สูงสุดเท่าไร
ปี 2569 ฐานค่าจ้างสูงสุดเพิ่มเป็น 17,500 บาท เงินสมทบส่วนลูกจ้างสูงสุดเดือนละ 875 บาท ลดหย่อนได้ตามที่จ่ายจริงสูงสุดปีละ 10,500 บาท
เครื่องสแกนลายนิ้วมือ DST168W หรือ เครื่องสแกนใบหน้า ฝ่ามือ WP800 ส่งข้อมูลเข้าโปรแกรมเงินเดือน ใช้คำนวณ OT ที่กระทบฐานภาษี
อัตราขั้นบันไดตั้งไว้ในระบบ HR กรอกเฉพาะค่าลดหย่อนของพนักงาน ยอดบนสลิปใช้ทำ ภ.ง.ด.1 ได้
ข้อมูลเก็บในเครื่องของบริษัทเป็นค่าเริ่มต้น สอดคล้องแนวทาง PDPA
⚖️ ข้อจำกัดความรับผิดชอบ: บทความนี้อ้างอิงประมวลรัษฎากร มาตรา 40(1), 42 ทวิ, 47, 48, 50(1), 52 และ 58 ประกอบอัตราเงินสมทบประกันสังคมปี 2569 จัดทำเพื่อให้ความรู้ทั่วไปโดย บริษัท อินโนเวชั่น สแกน จำกัด (Digitalscan) ตัวเลขในตัวอย่างเป็นกรณีสมมติ กรณีมีเงินได้หลายประเภทหรือรายการลดหย่อนเฉพาะ ควรตรวจสอบกับกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินการ