🏦 กสร. แจ้งข้อมูลรับชำระเงินกองทุนสงเคราะห์ลูกจ้าง ก่อนเริ่มเก็บ 1 ม.ค. 2570
หลังพระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2569 เลื่อนวันเริ่มเก็บเงินมาเป็น 1 มกราคม 2570 กรมสวัสดิการและคุ้มครองแรงงาน (กสร.) ได้ออกคำชี้แจงลงวันที่ 11 พฤศจิกายน 2569 เรื่องทะเบียนผู้ค้า (Vendor Master) เพื่อให้นายจ้างตั้งข้อมูลผู้รับเงินในระบบบัญชีได้ถูกต้อง และนำส่งเงินเข้ากองทุนได้ตรงบัญชีครับ
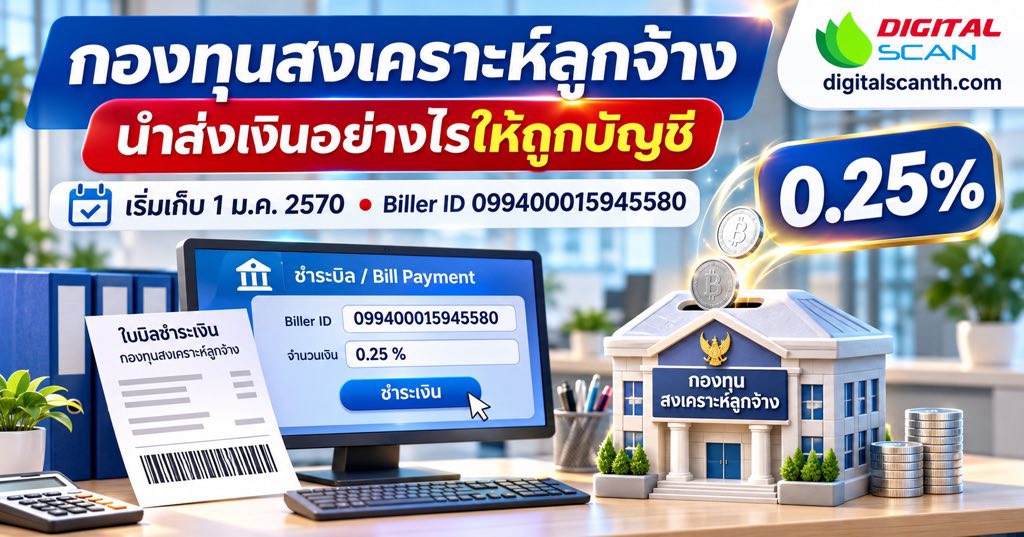
📌 คำตอบสั้น ๆ: นายจ้างที่ต้องนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง ให้ตั้งผู้รับเงินในระบบบัญชีชื่อ “เงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง (Employee Welfare Fund)” เลขประจำตัวผู้เสียภาษี 0 9940 00159 45 5 และชำระผ่าน Bill Payment เท่านั้น (Biller ID 099400015945580 / Company Code 62930) ทั้งแบบชำระข้ามธนาคารผ่านระบบ e-Service หรือพิมพ์ใบ Bill Payment ไปจ่ายที่ธนาคารพาณิชย์
📋 ข้อมูล Vendor Master ที่ต้องตั้งในระบบบัญชี
Vendor Master คือข้อมูลหลักของผู้รับเงินที่ฝ่ายบัญชีบันทึกไว้ในระบบ เช่น ชื่อ เลขผู้เสียภาษี ที่อยู่ และช่องทางชำระ เมื่อตั้งถูกตั้งแต่แรก ทุกครั้งที่ทำจ่ายจะดึงข้อมูลชุดเดียวกัน ลดโอกาสโอนผิดบัญชีหรือพิมพ์ชื่อผิด ข้อมูลตามคำชี้แจงของ กสร. มีดังนี้
เงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง (Employee Welfare Fund)
0 9940 00159 45 5
กรมสวัสดิการและคุ้มครองแรงงาน 149 ถนนมิตรไมตรี แขวงดินแดง เขตดินแดง กรุงเทพมหานคร 10400
099400015945580
62930
(1) Cross Bank Bill Payment ผ่านระบบ e-Service ของ กสร. (2) พิมพ์ใบ Bill Payment ไปชำระที่ธนาคารพาณิชย์ที่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย
🔁 ขั้นตอนนำส่งเงินแต่ละเดือน
หักเงินสะสม จากค่าจ้างลูกจ้างทุกครั้งที่จ่ายค่าจ้าง
สมทบส่วนนายจ้าง ในอัตราเท่ากัน รวมเป็นยอดนำส่ง
ยื่นรายการในระบบ e-Service แล้วออกบิลชำระ
ชำระผ่าน Bill Payment และเก็บหลักฐานการชำระไว้
กำหนดเวลานำส่งคือภายในวันที่ 15 ของเดือนถัดไป ตัวอย่างเช่น ค่าจ้างงวดเดือนมกราคม 2570 ต้องนำส่งภายใน 15 กุมภาพันธ์ 2570 ซึ่งเป็นรอบเดียวกับการนำส่งเงินประกันสังคม HR จึงวางปฏิทินงานไว้ด้วยกันได้
💡 ข้อควรระวัง: คำชี้แจงกำหนดช่องทางชำระไว้เฉพาะ Bill Payment ที่มี Biller ID และ Company Code ข้างต้นเท่านั้น ถ้ามีคนติดต่อมาให้โอนเงินกองทุนเข้าบัญชีบุคคลหรือบัญชีชื่ออื่น ควรตรวจสอบกับ กสร. ก่อนทุกครั้ง ช่องทางสอบถามคือ อีเมล ewf@labour.mail.go.th หรือโทร 02 660 2059–62 ในวันและเวลาราชการ
👥 ใครต้องนำส่ง และหักเท่าไร
ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 130 กิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปต้องให้ลูกจ้างเป็นสมาชิกกองทุน ยกเว้นกิจการที่จัดให้มีกองทุนสำรองเลี้ยงชีพ หรือจัดการสงเคราะห์ลูกจ้างเมื่อออกจากงานหรือตายตามหลักเกณฑ์ในกฎกระทรวง ส่วนกิจการที่มีลูกจ้างน้อยกว่า 10 คน ลูกจ้างสมัครเป็นสมาชิกได้ถ้านายจ้างยินยอม
ตาม มาตรา 131 ทุกครั้งที่จ่ายค่าจ้าง นายจ้างหักเงินสะสมจากค่าจ้างลูกจ้าง และจ่ายเงินสมทบในอัตราที่กฎกระทรวงกำหนด ซึ่งต้องไม่เกินร้อยละ 5 ของค่าจ้าง อัตราช่วงแรกคือฝ่ายละ 0.25% ของค่าจ้าง และจะปรับเป็นฝ่ายละ 0.5% ในช่วงถัดไป
เดือนละ 15,000 บาท
15,000 × 0.25% = 37.50 บาท (หักจากค่าจ้าง)
15,000 × 0.25% = 37.50 บาท (สมทบเพิ่ม)
75 บาท ต่อลูกจ้าง 1 คนต่อเดือน
⚠️ ส่งช้าหรือส่งไม่ครบ มีผลอย่างไร
❌ สิ่งที่เกิดขึ้นเมื่อนำส่งไม่ถูกต้อง
- ต้องจ่ายเงินเพิ่มร้อยละ 5 ต่อเดือนของยอดที่ค้าง เศษของเดือนตั้งแต่ 15 วันขึ้นไปนับเป็น 1 เดือน (มาตรา 131)
- อ้างว่าลืมหักค่าจ้างหรือหักไม่ครบ เพื่อไม่ต้องรับผิดไม่ได้
- พนักงานตรวจแรงงานมีหนังสือเตือนให้ชำระ และประเมินยอดเงินได้ถ้าไม่ทราบค่าจ้างแน่ชัด (มาตรา 132)
✅ สิ่งที่ช่วยให้ไม่พลาด
- ตั้ง Vendor Master ให้ตรงคำชี้แจงตั้งแต่วันนี้
- ตั้งรายการหักในโปรแกรมเงินเดือนให้แสดงบนสลิป
- สรุปยอดหักรายเดือนจากระบบ ไม่คำนวณมือทีละคน
- ลงปฏิทินนำส่งภายในวันที่ 15 ทุกเดือน
นอกจากนี้ ถ้านายจ้างจ่ายค่าจ้างช้ากว่ากำหนด ก็ยังต้องนำส่งเงินสะสมและเงินสมทบเหมือนได้จ่ายค่าจ้างตามกำหนดแล้ว ฝ่ายบัญชีจึงควรผูกการนำส่งเงินกองทุนไว้กับรอบค่าจ้าง ไม่ใช่วันที่จ่ายเงินจริง
✅ เช็กลิสต์สำหรับ HR และฝ่ายบัญชีก่อน 1 ม.ค. 2570
- นับจำนวนลูกจ้าง และตรวจว่ากิจการมีกองทุนสำรองเลี้ยงชีพที่อาจเข้าข่ายได้รับยกเว้นหรือไม่
- ขึ้นทะเบียนในระบบ e-Service ของ กสร. และยื่นรายชื่อลูกจ้างที่เป็นสมาชิก
- ตั้ง Vendor Master ในระบบบัญชีตามข้อมูล 6 รายการข้างต้น
- ตั้งรายการหัก “กองทุนสงเคราะห์ลูกจ้าง” ในโปรแกรมเงินเดือน และกำหนดว่ารายได้รายการใดเป็นฐานค่าจ้าง
- แจ้งลูกจ้างล่วงหน้า ว่าสลิปเดือนมกราคม 2570 จะมีรายการหักใหม่ และเงินนี้เป็นของลูกจ้างที่ได้รับเมื่อออกจากงาน
- เก็บหลักฐานการชำระ ทุกเดือนไว้คู่กับรายงานสรุปยอดหัก
❓ คำถามที่พบบ่อย
ข้อมูล Vendor Master กองทุนสงเคราะห์ลูกจ้างมีอะไรบ้าง?
ตามคำชี้แจง กสร. ลงวันที่ 11 พฤศจิกายน 2569 ชื่อบัญชีคู่ค้าคือ เงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง (Employee Welfare Fund) เลขประจำตัวผู้เสียภาษี 0 9940 00159 45 5 Biller ID 099400015945580 และ Company Code 62930 ชำระผ่าน Bill Payment ทั้งแบบข้ามธนาคารผ่านระบบ e-Service หรือพิมพ์ใบไปจ่ายที่ธนาคารครับ
เริ่มหักเงินกองทุนสงเคราะห์ลูกจ้างเดือนไหน และต้องนำส่งเมื่อไร?
เริ่มจัดเก็บตั้งแต่ 1 มกราคม 2570 ตามพระราชกฤษฎีกาฉบับ พ.ศ. 2569 จึงเริ่มหักจากค่าจ้างงวดมกราคม 2570 และนำส่งภายในวันที่ 15 ของเดือนถัดไป คือภายใน 15 กุมภาพันธ์ 2570 ครับ
กิจการมีลูกจ้างไม่ถึง 10 คน ต้องนำส่งไหม?
ตามมาตรา 130 กิจการที่ถูกบังคับคือกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป ส่วนกิจการที่มีลูกจ้างน้อยกว่านั้น ลูกจ้างสมัครเป็นสมาชิกได้หากนายจ้างยินยอม และกิจการที่มีกองทุนสำรองเลี้ยงชีพอาจได้รับยกเว้นตามหลักเกณฑ์ในกฎกระทรวงครับ
โปรแกรมเงินเดือนช่วยคำนวณยอดหักกองทุนสงเคราะห์ลูกจ้างได้ไหม?
ได้ครับ โปรแกรมเงินเดือน Digitalscan Payroll ที่มากับเครื่องสแกน DST168W หรือ WP800 รองรับการคำนวณและหักกองทุนสงเคราะห์ลูกจ้างแล้ว HR ตั้งอัตราหักเองได้ เลือกเปิดใช้รายคนได้ และยอดหักแสดงบนสลิปเงินเดือน แต่ HR ยังต้องตั้งฐานค่าจ้างและอัตราให้ตรงกับกฎหมายที่ใช้ในงวดนั้นเองครับ
เวลาเข้าออกงานจริงไหลเข้าโปรแกรมเงินเดือน ไม่ต้องคีย์ซ้ำ
ตั้งอัตราหักเอง ยอดหักแสดงบนสลิป สรุปยอดได้ทุกงวด
เครื่องสแกนพร้อมโปรแกรมเงินเดือน ไม่มีค่ารายเดือน ข้อมูลเก็บในคอมพิวเตอร์ของกิจการ
⚖️ ข้อจำกัดความรับผิดชอบ: บทความนี้เรียบเรียงจากคำชี้แจงกรมสวัสดิการและคุ้มครองแรงงาน เรื่อง แนวทางการดำเนินการเกี่ยวกับทะเบียนผู้ค้า (Vendor Master) สำหรับการนำส่งเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง ลงวันที่ 11 พฤศจิกายน 2569 พระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2569 และพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 130–132 เพื่อให้ความรู้ทั่วไปแก่เจ้าของกิจการ HR และลูกจ้าง โดยบริษัท อินโนเวชั่น สแกน จำกัด ไม่ใช่คำปรึกษาทางกฎหมายเฉพาะกรณี ตัวเลขในตัวอย่างเป็นการสมมติเพื่ออธิบายวิธีคำนวณ สอบถามรายละเอียดได้ที่กลุ่มงานกองทุนสงเคราะห์ลูกจ้าง กสร. โทร 02 660 2059–62 ครับ